Khi mua xe ở Mỹ, một trong những quyết định khiến nhiều người phân vân là nên mua bảo hiểm 1 chiều hay 2 chiều. Có người chọn gói rẻ nhất để tiết kiệm chi phí hằng tháng. Người khác lại khuyên nên mua bảo hiểm 2 chiều cho yên tâm, nhất là khi xe còn mới.
Nhưng có một câu hỏi ít người đặt ra trước khi ký hợp đồng: Nếu ngày mai chiếc xe bị tai nạn, mất cắp hoặc hư hỏng hoàn toàn, bạn có đủ tiền để tự giải quyết hậu quả hay không?
Đây mới là điểm mấu chốt khi lựa chọn bảo hiểm xe tại Mỹ. Khoản tiền tiết kiệm được từ phí bảo hiểm mỗi tháng có thể trở thành một tổn thất lớn nếu sự cố xảy ra đúng lúc bạn không có đủ tiền dự phòng.
Bạn có thể từng nghe những lời khuyên như:
-
“Xe cũ rồi, mua bảo hiểm 1 chiều cho rẻ.”
-
“Mua 1 chiều rưỡi đi, lỡ người ta đụng xe còn có bảo hiểm.”
-
“Muốn xe bị đụng hay cây đổ trúng cũng được đền thì phải mua 2 chiều.”
Những cách nói này khá phổ biến trong cộng đồng người Việt tại Mỹ. Tuy nhiên, chúng không phải tên gọi chính thức của các gói bảo hiểm có quyền lợi giống nhau ở mọi tiểu bang.
Điều quan trọng không phải gói bảo hiểm được gọi là gì, mà là hợp đồng của bạn thực sự chi trả cho những tình huống nào.
Lưu ý: Quyền lợi bảo hiểm phụ thuộc vào tiểu bang, hợp đồng, giới hạn trách nhiệm và các điều khoản loại trừ. Những cách gọi “1 chiều”, “1 chiều rưỡi” và “2 chiều” dưới đây chỉ mang tính thông dụng trong giao tiếp, không bảo đảm mọi công ty bảo hiểm đều hiểu giống nhau.
1. Bảo hiểm xe 1 chiều ở Mỹ là gì?
Trong cách nói thông thường của người Việt, bảo hiểm 1 chiều thường được hiểu là Liability Only — bảo hiểm trách nhiệm đối với bên thứ ba.
Loại bảo hiểm này giúp chi trả cho thương tích hoặc thiệt hại tài sản mà bạn gây ra cho người khác trong một vụ tai nạn thuộc phạm vi bảo hiểm, theo giới hạn ghi trong hợp đồng.
Liability thường gồm hai phần:
-
Bodily Injury Liability: Chi trả cho thương tích hoặc tử vong mà bạn gây ra cho người khác.
-
Property Damage Liability: Chi trả cho thiệt hại tài sản của người khác, chẳng hạn xe hoặc hàng rào bị bạn đâm trúng.
Ví dụ dễ hiểu
Bạn lái xe và gây tai nạn làm hư hỏng chiếc xe của người khác. Nếu trách nhiệm của bạn được xác định và tổn thất thuộc phạm vi bảo hiểm, Liability có thể chi trả thiệt hại của bên kia trong giới hạn hợp đồng.
Tuy nhiên, nếu chiếc xe của chính bạn cũng bị hư hỏng trong tai nạn do bạn gây ra, Liability thông thường không trả tiền sửa xe của bạn. Bạn có thể phải tự thanh toán chi phí này nếu không có quyền lợi bảo hiểm khác áp dụng.
Đây là điểm quan trọng nhất cần nhớ khi chọn bảo hiểm 1 chiều.
Bảo hiểm 1 chiều có phải lúc nào cũng rẻ nhất?
Thông thường, chỉ mua Liability sẽ có phí thấp hơn so với hợp đồng bổ sung cả Collision và Comprehensive. Tuy nhiên, giá thực tế còn phụ thuộc vào hồ sơ lái xe, nơi cư trú, loại xe, lịch sử yêu cầu bồi thường, giới hạn bảo hiểm và nhiều yếu tố khác.
Ngoài ra, đừng chỉ nhìn vào mức phí thấp nhất. Nếu xảy ra tai nạn nghiêm trọng, chi phí bồi thường thương tích và thiệt hại tài sản có thể vượt xa giới hạn Liability bạn đã mua. Phần vượt giới hạn có thể trở thành trách nhiệm tài chính của bạn.
Ví dụ, tại California, mức Liability tối thiểu áp dụng cho hợp đồng bảo hiểm ô tô tiêu chuẩn từ ngày 1/1/2025 là 30.000 USD cho thương tích của một người, 60.000 USD cho thương tích của nhiều người trong một vụ tai nạn và 15.000 USD cho thiệt hại tài sản. Đây là mức tối thiểu của California, không phải mức áp dụng cho toàn nước Mỹ.
Nguồn: California Department of Insurance – Automobile Insurance Guide.
Vì vậy, nếu chọn Liability Only, bạn nên xem xét cả mức giới hạn trách nhiệm, không chỉ số tiền phải đóng mỗi tháng.
2. Bảo hiểm 1 chiều rưỡi là gì?
“Bảo hiểm 1 chiều rưỡi” là cách gọi không chính thức trong cộng đồng người Việt tại Mỹ. Không có một công thức chung áp dụng cho mọi công ty bảo hiểm.
Có người dùng thuật ngữ này để chỉ Liability kết hợp với một quyền lợi bảo vệ khi bị người không có bảo hiểm đâm trúng. Người khác có thể dùng nó cho những tổ hợp quyền lợi khác nhau.
Vì vậy, nếu được báo giá gói “1 chiều rưỡi”, bạn nên hỏi rõ hợp đồng bao gồm những quyền lợi nào, thay vì chỉ dựa vào tên gọi.
Hai quyền lợi thường được nhắc đến trong trường hợp này là UMBI và UMPD.
UMBI là gì?
UMBI (Uninsured Motorist Bodily Injury) là bảo hiểm thương tích do người lái xe không có bảo hiểm gây ra, khi các điều kiện trong hợp đồng được đáp ứng.
Tùy quy định của tiểu bang và hợp đồng, quyền lợi này có thể giúp chi trả cho thương tích của bạn hoặc những người được bảo hiểm trong xe khi người lái xe không có bảo hiểm là bên có lỗi.
UMPD là gì?
UMPD (Uninsured Motorist Property Damage) là bảo hiểm thiệt hại tài sản do người lái xe không có bảo hiểm gây ra trong những trường hợp đủ điều kiện.
Tuy nhiên, UMPD không có nghĩa là xe bạn bị bất kỳ ai đâm trúng rồi bỏ chạy thì bảo hiểm cũng sẽ trả. Một số quy định yêu cầu xác định được người lái xe không có bảo hiểm; điều kiện cụ thể khác nhau tùy tiểu bang và hợp đồng.
Riêng tại California, cần lưu ý điều gì?
Theo hướng dẫn của California Department of Insurance, UMPD tại California có giới hạn 3.500 USD. Quyền lợi này áp dụng cho thiệt hại xe trong tai nạn do người lái xe không có bảo hiểm gây ra khi người đó được xác định và các điều kiện liên quan được đáp ứng.
California cũng có quyền lợi Collision Deductible Waiver (CDW), có thể thanh toán khoản khấu trừ Collision trong một số trường hợp đủ điều kiện khi xe của bạn bị người lái xe không có bảo hiểm gây tai nạn.
Bạn có thể xem chi tiết tại California Department of Insurance – Automobile Insurance Guide.
Điểm cần nhớ là UMBI và UMPD không thay thế hoàn toàn Collision. Trước khi mua, hãy kiểm tra giới hạn chi trả, điều kiện xác định bên gây tai nạn và các trường hợp bị loại trừ.
3. Bảo hiểm 2 chiều ở Mỹ là gì?
Trong cách gọi thông thường, bảo hiểm 2 chiều thường có Liability, Collision và Comprehensive. Tuy nhiên, bạn vẫn phải xem bảng quyền lợi trong hợp đồng để biết chính xác mình được bảo vệ những gì.
Điểm khác biệt lớn so với Liability Only là Collision và Comprehensive có thể giúp thanh toán thiệt hại cho chính chiếc xe được bảo hiểm trong những tình huống thuộc phạm vi áp dụng.
Collision: Bảo hiểm thiệt hại do va chạm
Collision thường chi trả thiệt hại cho xe được bảo hiểm khi xảy ra va chạm với xe khác hoặc vật thể, hay xe bị lật, tùy điều khoản hợp đồng.
Ví dụ:
-
Bạn lùi xe đâm vào cột trong bãi đậu.
-
Bạn tự gây tai nạn khiến phần đầu xe bị hư hỏng.
-
Xe bạn va chạm với một phương tiện khác.
Nếu tổn thất thuộc phạm vi Collision, bảo hiểm có thể chi trả chi phí sửa chữa được chấp thuận sau khi trừ deductible (mức khấu trừ) và áp dụng các điều khoản liên quan.
Nếu tai nạn do người khác gây ra, cách xử lý yêu cầu bồi thường còn tùy vào việc xác định trách nhiệm, bảo hiểm của bên kia và điều khoản hợp đồng của bạn.
Comprehensive: Bảo hiểm cho những rủi ro không phải va chạm
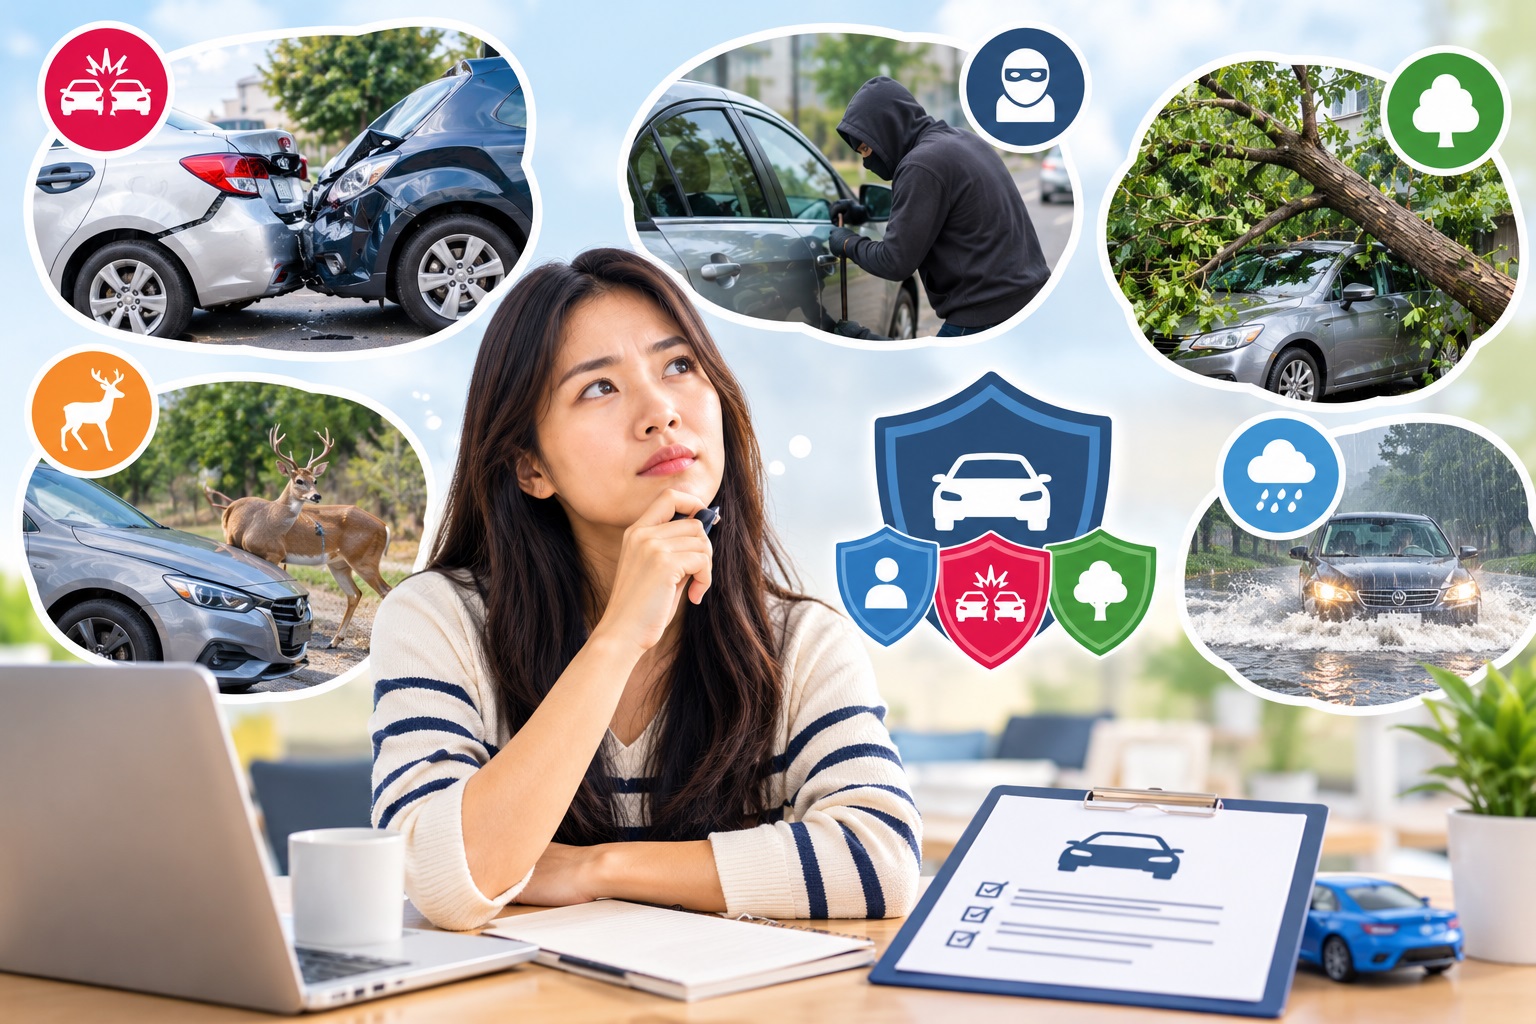
Comprehensive thường bảo vệ xe trước một số rủi ro không thuộc nhóm va chạm, chẳng hạn:
-
Xe bị trộm.
-
Xe bị cháy.
-
Cây hoặc cành cây rơi trúng xe.
-
Xe bị hư hỏng do một số sự kiện thời tiết hoặc thiên tai thuộc phạm vi hợp đồng.
-
Xe va chạm với động vật, chẳng hạn hươu.
-
Một số trường hợp kính xe bị hư hỏng thuộc phạm vi bảo hiểm.
Phạm vi cụ thể vẫn phụ thuộc vào hợp đồng và các điều khoản loại trừ. Comprehensive không đồng nghĩa với việc mọi loại hư hỏng đều được bồi thường.
Bảng so sánh nhanh
| Tình huống | Liability Only | Collision | Comprehensive |
|---|---|---|---|
| Bạn gây tai nạn làm hư xe người khác | Có thể chi trả theo giới hạn và điều kiện hợp đồng | Không phải quyền lợi chính | Không phải quyền lợi chính |
| Xe của bạn bị hư khi bạn tự đâm vào cột | Thông thường không | Có thể được chi trả | Thông thường không |
| Xe bị trộm | Không | Không phải quyền lợi chính | Có thể được chi trả |
| Cành cây rơi trúng xe | Không | Thông thường không | Có thể được chi trả |
| Xe va chạm với hươu | Không | Thường không phải quyền lợi chính | Thường thuộc phạm vi Comprehensive |
Bảng trên chỉ là hướng dẫn khái quát. Việc bồi thường thực tế còn tùy nguyên nhân tổn thất, điều khoản hợp đồng, deductible và các giới hạn áp dụng.
4. “Full Coverage” có phải là bảo hiểm toàn diện mọi rủi ro?
Bạn có thể nghe đại lý hoặc người quen nói rằng một chiếc xe đã mua “full coverage”. Cụm từ này thường được dùng để chỉ hợp đồng có Liability cùng Collision và Comprehensive, nhưng Full Coverage không phải tên một gói bảo hiểm tiêu chuẩn bảo đảm mọi rủi ro đều được thanh toán.
Ngay cả khi có đủ ba quyền lợi trên, hợp đồng vẫn có thể có:
-
Giới hạn trách nhiệm cụ thể.
-
Mức khấu trừ cho Collision và Comprehensive.
-
Các trường hợp loại trừ.
-
Điều kiện về người lái xe và cách sử dụng xe.
-
Giới hạn hoặc điều kiện riêng khi yêu cầu bồi thường.
Ngoài ra, những quyền lợi như UMBI, UMPD, Medical Payments, Rental Reimbursement hoặc Roadside Assistance có thể được mua riêng hoặc áp dụng theo cách khác nhau tùy tiểu bang và công ty bảo hiểm.
Do đó, đừng chỉ hỏi “Có full coverage không?”. Hãy yêu cầu xem rõ từng quyền lợi, giới hạn và mức deductible trong báo giá.
5. Xe cũ có nên mua bảo hiểm 2 chiều không?
Đây là câu hỏi nhiều người quan tâm, nhất là khi chiếc xe đã sử dụng nhiều năm và giá trị thị trường không còn cao.
Không có câu trả lời đúng cho tất cả mọi người. Bạn nên cân nhắc ít nhất ba yếu tố: giá trị hiện tại của xe, chi phí mua thêm bảo hiểm và khả năng tự chi trả nếu xe bị hư hỏng nghiêm trọng.
So sánh phí bảo hiểm với giá trị xe
Giả sử bạn có một chiếc xe trị giá khoảng 4.000 USD. Nếu mua thêm Collision và Comprehensive, tổng phí tăng thêm là 600 USD mỗi năm.
Trong ví dụ này, phần phí tăng thêm bằng 15% giá trị xe mỗi năm. Đây chỉ là phép so sánh để tham khảo, không phải quy tắc chính thức để quyết định có nên bỏ bảo hiểm hay không.
Bạn cần xem thêm:
-
Mức deductible của Collision và Comprehensive.
-
Chi phí sửa chữa có thể phát sinh.
-
Giá trị thực tế của xe nếu bị mất hoặc hư hỏng nặng.
-
Bạn có đủ tiền mua xe thay thế nếu xe hiện tại bị tổn thất toàn bộ hay không.
-
Bạn có đang trả góp hoặc thuê xe theo hợp đồng hay không.
Giá trị xe có thể tham khảo qua các nguồn định giá như Kelley Blue Book hoặc Edmunds. Tuy nhiên, số tiền bảo hiểm thực tế chi trả khi xe bị tổn thất toàn bộ còn phụ thuộc vào cách xác định giá trị theo hợp đồng và quy định áp dụng.
Khi nào có thể cân nhắc chỉ mua Liability?
Bạn có thể cân nhắc Liability Only nếu xe có giá trị tương đối thấp, không còn nghĩa vụ vay hoặc thuê xe bắt buộc mua thêm bảo hiểm, và bạn có khả năng tự trang trải chi phí sửa chữa hoặc thay xe.
Ngược lại, nếu mất chiếc xe sẽ ảnh hưởng nghiêm trọng đến việc đi làm, đưa đón con hoặc sinh hoạt hằng ngày, việc giữ Collision và Comprehensive có thể đáng cân nhắc ngay cả khi xe đã cũ.
Đừng quyết định chỉ vì chiếc xe đã sử dụng nhiều năm. Hãy cân nhắc số tiền tiết kiệm được và mức rủi ro tài chính mà bạn sẵn sàng chấp nhận.
6. Deductible là gì? Chọn mức bao nhiêu thì hợp lý?
Deductible là khoản tiền bạn tự chịu trước khi bảo hiểm thanh toán phần tổn thất thuộc phạm vi bảo hiểm.
Ví dụ, xe bị hư hỏng thuộc phạm vi Collision và chi phí sửa chữa được chấp thuận là 3.000 USD. Nếu deductible của bạn là 500 USD, khoản thanh toán ước tính từ bảo hiểm có thể là 2.500 USD, giả sử không có điều chỉnh hoặc giới hạn nào khác áp dụng.
Nếu deductible là 1.000 USD, số tiền bảo hiểm chi trả trong cùng ví dụ có thể giảm còn 2.000 USD.
Thông thường, chọn deductible cao hơn có thể giúp giảm phí bảo hiểm, nhưng đổi lại bạn phải tự trả nhiều tiền hơn khi yêu cầu bồi thường.
Vì vậy, mức deductible hợp lý không nhất thiết là mức thấp nhất. Bạn nên chọn mức mà mình có thể dễ dàng thanh toán nếu tai nạn xảy ra.
Một cách thực tế là yêu cầu công ty bảo hiểm báo giá với vài mức deductible khác nhau, chẳng hạn 500 USD và 1.000 USD, rồi so sánh phần phí tiết kiệm được mỗi năm với số tiền phải tự chịu thêm khi có tổn thất.
Lưu ý: Collision và Comprehensive có thể có mức deductible riêng. Không nên mặc định rằng hai loại bảo hiểm này dùng chung một mức khấu trừ.
7. Những quyền lợi khác bạn nên biết
Ngoài các loại bảo hiểm thường được gọi là 1 chiều và 2 chiều, một số quyền lợi bổ sung cũng có thể hữu ích tùy nhu cầu.
Medical Payments (MedPay): Có thể chi trả một số chi phí y tế cho người được bảo hiểm hoặc người ngồi trên xe theo điều khoản hợp đồng, bất kể ai có lỗi trong tai nạn.
Rental Reimbursement: Có thể hỗ trợ chi phí thuê xe trong thời gian xe của bạn đang được sửa chữa do một tổn thất được bảo hiểm, nếu quyền lợi này có trong hợp đồng và đáp ứng điều kiện.
Roadside Assistance: Có thể hỗ trợ một số dịch vụ như cứu hộ hoặc kéo xe theo giới hạn của chương trình.
UMBI/UIM: Có thể bảo vệ người được bảo hiểm trước thương tích do người lái xe không có bảo hiểm hoặc không đủ bảo hiểm gây ra, tùy luật tiểu bang và hợp đồng.
Đừng mặc định các quyền lợi bổ sung này đã có sẵn trong một gói được gọi là “2 chiều” hoặc “full coverage”. Hãy kiểm tra từng mục trong báo giá.
Một điểm nữa: đồ dùng cá nhân bị trộm khỏi xe thường không được Comprehensive của bảo hiểm ô tô chi trả như thiệt hại của chính chiếc xe. Tùy hoàn cảnh và hợp đồng, bảo hiểm nhà ở hoặc bảo hiểm người thuê nhà có thể là loại bảo hiểm cần kiểm tra.
8. Nếu đang trả góp xe, có bắt buộc mua bảo hiểm 2 chiều không?
Nếu xe đang được tài trợ qua khoản vay hoặc thuê theo hợp đồng lease, bên cho vay hoặc công ty cho thuê thường yêu cầu bạn duy trì Collision và Comprehensive trong thời hạn hợp đồng.
Yêu cầu cụ thể phụ thuộc vào hợp đồng vay hoặc lease, vì vậy bạn nên kiểm tra trực tiếp với bên tài trợ trước khi giảm quyền lợi bảo hiểm.
Nếu tự ý bỏ những quyền lợi bắt buộc, bạn có thể vi phạm điều khoản hợp đồng. Trong một số trường hợp, bên cho vay có thể mua bảo hiểm thay bạn và tính chi phí cho bạn; loại bảo hiểm này có thể chủ yếu bảo vệ quyền lợi của bên cho vay chứ không mang lại phạm vi bảo vệ tương đương cho bạn.
Khi xe đã trả hết nợ, bạn có thể cân nhắc lại mức bảo hiểm dựa trên giá trị xe, khả năng tài chính và nhu cầu sử dụng.
9. Cách chọn bảo hiểm xe phù hợp để tránh mất tiền oan
Trước khi quyết định mua 1 chiều, 1 chiều rưỡi hay 2 chiều, hãy làm theo các bước sau:
Bước 1: Xác định nhu cầu bảo vệ. Bạn chỉ cần bảo vệ trách nhiệm với người khác, hay còn muốn bảo vệ chính chiếc xe của mình trước va chạm, trộm cắp và các rủi ro khác?
Bước 2: Kiểm tra giới hạn Liability. Đừng chỉ chọn mức tối thiểu theo luật mà không cân nhắc hậu quả tài chính nếu tai nạn gây thiệt hại lớn. Phần thiệt hại vượt giới hạn hợp đồng có thể do bạn chịu trách nhiệm.
Bước 3: Hỏi rõ về UMBI và UMPD. Hai quyền lợi này không giống nhau, và UMPD không tự động thay thế Collision trong mọi trường hợp.
Bước 4: So sánh Collision và Comprehensive. Nếu xe có giá trị cao hoặc bạn khó mua xe khác khi xe hiện tại bị mất, hãy cân nhắc kỹ trước khi bỏ hai quyền lợi này.
Bước 5: Chọn deductible phù hợp. Mức khấu trừ cao có thể giúp giảm phí, nhưng bạn cần có đủ tiền để tự thanh toán phần đó khi có tổn thất.
Bước 6: Lấy báo giá từ nhiều công ty. So sánh các báo giá có cùng giới hạn trách nhiệm, quyền lợi và mức deductible. Một báo giá rẻ hơn chưa chắc có phạm vi bảo vệ tốt hơn.
Bước 7: Đọc hợp đồng trước khi mua. Kiểm tra người được bảo hiểm, xe được bảo hiểm, giới hạn, điều khoản loại trừ và quy trình yêu cầu bồi thường. Nếu có điểm chưa rõ, hãy yêu cầu đại lý hoặc công ty bảo hiểm giải thích bằng văn bản.
Kết luận
Bảo hiểm 1 chiều thường được hiểu là Liability Only, tập trung vào trách nhiệm đối với bên thứ ba. “1 chiều rưỡi” là cách gọi không chính thức và có thể mang ý nghĩa khác nhau. Còn “2 chiều” thường được dùng để chỉ hợp đồng có Liability, Collision và Comprehensive.
Không có lựa chọn nào tốt nhất cho tất cả mọi người. Xe cũ, xe mới, xe đang trả góp và xe dùng để đi làm hằng ngày có thể cần những phương án khác nhau.
Điều quan trọng nhất là đừng mua bảo hiểm chỉ dựa vào tên gọi hoặc mức phí quảng cáo. Hãy hiểu rõ quyền lợi, giới hạn và deductible để biết mình được bảo vệ như thế nào khi sự cố xảy ra.
Nguồn tham khảo
-
California Department of Insurance – Automobile Insurance Guide
-
California Department of Insurance – Automobile Coverage Limits
-
California Department of Insurance – Automobile Insurance Terms
Nội dung nhằm mục đích cung cấp thông tin chung, không thay thế tư vấn bảo hiểm hoặc việc đọc hợp đồng cụ thể. Quy định có thể khác nhau giữa các tiểu bang và sản phẩm bảo hiểm.